依頼様より、不動産の生前贈与に関連して「相続時精算課税制度」についてご相談をいただきました。
親から子へ土地や建物などの不動産を生前贈与する場合、贈与税の負担をどのように考えるかは非常に重要です。
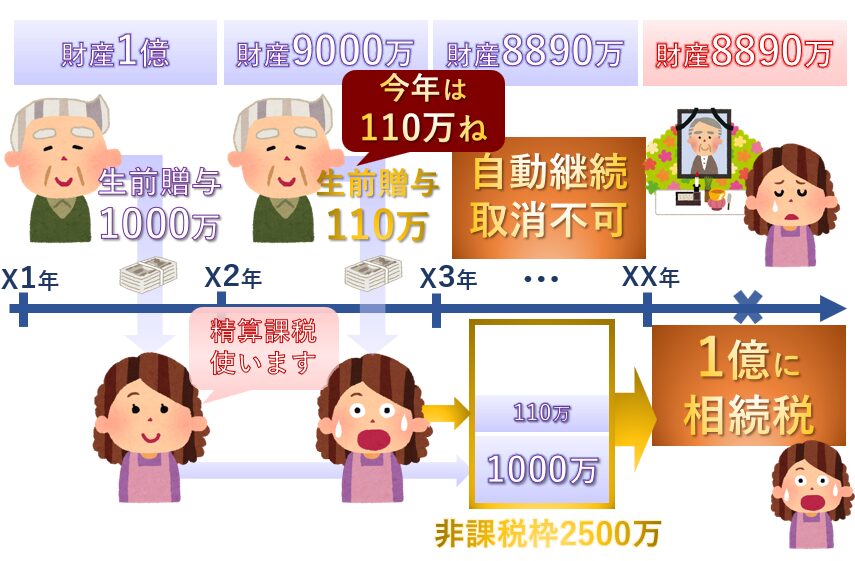
特に、相続時精算課税制度は、一定の要件を満たす場合に、年間110万円の基礎控除に加え、累計2,500万円までの特別控除を利用できる制度です。
ただし、単純に2,500万円まで税金がかからないというものではありません。
贈与した財産は、原則として将来の相続税の計算に加算されるため、制度の仕組みや注意点を十分に理解したうえで選択する必要があります。
今回も、お客様の状況をお聞きしたうえで、暦年課税との違い、相続時精算課税制度のメリット・デメリット、贈与税の申告方法や必要書類などについて、分かりやすくご説明させていただきました。
生前贈与は、財産を次の世代へ引き継ぐための大切な手続きです。
しかし、制度の選択や不動産の評価方法を誤ると、思わぬ税負担につながることもあります。
アール行政書士オフィスでは、単に書類を作成するだけでなく、お客様が制度の内容を理解し、安心して手続きを進められるよう、丁寧な説明とサポートを心掛けております。
不動産の生前贈与、贈与契約書の作成、相続時精算課税制度に関するご相談など、財産の承継に関するお悩みは、ぜひアール行政書士オフィスにご相談ください。
お客様一人ひとりの事情に寄り添い、分かりやすく丁寧に対応させていただきます。
経験豊富な地元富山の行政書士が、あなたの暮らしの相談・ビジネスの相談
お客様に合わせた解決方法を見出します。
終活相談・成年後見人から申請書類・申請の手続きなどでお困りの方はお気軽にご相談ください。
tel